Welche Schäden üblicherweise unter Teilkasko oder Vollkasko fallen
Das Wichtigste in Kürze
- Teilkasko deckt typischerweise äußere Einwirkungen wie Hagel oder Diebstahl ab
- Vollkasko schließt zusätzlich selbstverschuldete Schäden am eigenen Fahrzeug ein
- Die genaue Einordnung hängt immer von der Schadensursache ab
- Eine pauschale Zuordnung ersetzt keine individuelle Prüfung im Einzelfall
Grundprinzip der beiden Absicherungsformen
Die Teilkaskoversicherung und die Vollkaskoversicherung unterscheiden sich vor allem im Umfang der abgedeckten Ursachen. Während die Teilkasko traditionell Ereignisse abdeckt, die von außen auf das Fahrzeug einwirken und nicht vom Fahrzeughalter verschuldet werden, schließt die Vollkasko zusätzlich Schäden ein, die durch eigenes Verschulden entstehen.
Diese grundlegende Unterscheidung hilft bei einer ersten Einordnung, ersetzt aber keine Prüfung des Einzelfalls. Die tatsächliche Einordnung eines Schadens hängt von der genauen Ursache und dem Hergang ab, nicht allein von der Schadensart selbst.
Wichtig ist außerdem, dass sich die Vollkasko in ihrem Leistungsumfang aus der Teilkasko heraus entwickelt. Wer vollkaskoversichert ist, genießt automatisch auch den Schutz der typischen Teilkasko-Ereignisse zusätzlich zum erweiterten Schutz bei selbstverschuldeten Schäden.
Der Vollständigkeit halber sei erwähnt, dass manche Verträge zusätzliche Bausteine oder Erweiterungen vorsehen können, die über den hier beschriebenen Grundgedanken hinausgehen. Solche individuellen Vertragsinhalte lassen sich nur anhand der jeweiligen Unterlagen beurteilen und werden in diesem allgemeinen Überblick bewusst ausgeklammert.
Für eine erste Orientierung genügt es meist, sich die Grundfrage zu stellen, ob ein Ereignis von außen auf das Fahrzeug eingewirkt hat oder ob ein eigenes Fahrverhalten ursächlich war. Diese einfache Unterscheidung deckt bereits einen Großteil der in der Praxis vorkommenden Schadensfälle ab.
Schadenarten, die typischerweise der Teilkasko zugeordnet werden
Zu den klassischen Teilkasko-Ereignissen zählen Schäden durch Naturereignisse, etwa Hagel, Sturm oder Überschwemmung. Auch Glasbruch an der Windschutzscheibe oder anderen Verglasungen wird üblicherweise dieser Kategorie zugerechnet.
Neben Naturereignissen zählen auch Kurzschlüsse und Kabelbrände, die nicht auf einen Unfall zurückgehen, häufig zu den Ereignissen, die dieser Kategorie zugeordnet werden. Entscheidend ist dabei stets, dass die Ursache von außen oder durch ein technisches Ereignis entsteht und nicht auf ein Fahrverhalten zurückzuführen ist.
Naturereignisse und Tierbisse
Hagelschäden gehören zu den häufigsten Fällen, die der Teilkasko zugeordnet werden, da sie ausschließlich durch äußere Witterungseinflüsse entstehen und vom Fahrzeughalter nicht beeinflusst werden können. Ähnlich verhält es sich bei Schäden durch Marderbisse an Kabeln oder Schläuchen, die ebenfalls als von außen verursachtes Ereignis gelten. Auch Kurzschlussfolgeschäden nach einem Tierbiss werden häufig in diesem Zusammenhang betrachtet.
Auch Schäden durch umherfliegende Gegenstände, etwa Steinschlag durch ein vorausfahrendes Fahrzeug, werden häufig in diesem Zusammenhang betrachtet, sofern kein anderer Verkehrsteilnehmer eindeutig als Verursacher identifiziert werden kann. In solchen Fällen kann jedoch auch eine Haftung des Verursachers infrage kommen, wenn dieser ermittelt wird.
Diebstahl und Vandalismus
Diebstahl des gesamten Fahrzeugs oder einzelner Fahrzeugteile zählt ebenso zu den typischen Teilkasko-Ereignissen wie mutwillige Beschädigungen durch Dritte in bestimmten Konstellationen. Auch ein Wildunfall, bei dem das Fahrzeug mit einem Tier kollidiert, wird in der Regel dieser Kategorie zugeordnet, sofern die Kollision unmittelbar durch das Tier verursacht wurde.
Auch ein Brandschaden am Fahrzeug, der nicht durch einen Unfall verursacht wurde, etwa durch einen technischen Defekt, wird üblicherweise dieser Kategorie zugerechnet. Die genaue Ursache des Brandes spielt dabei für die Einordnung eine wesentliche Rolle.
Schaden sorgfältig dokumentieren
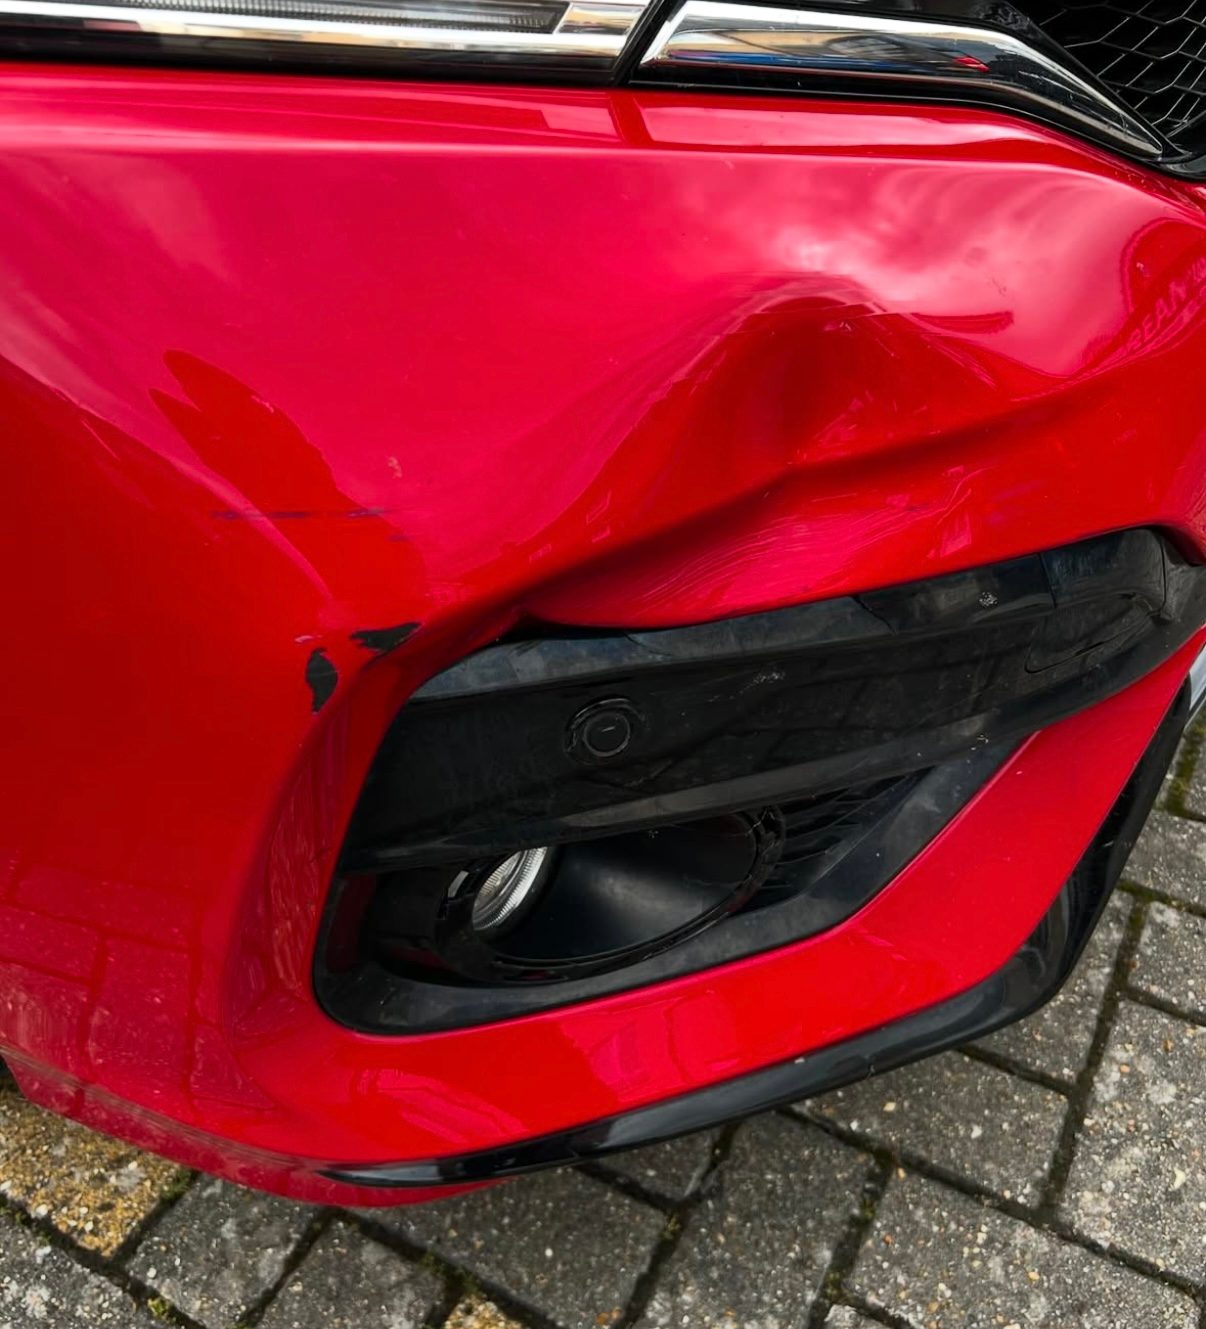
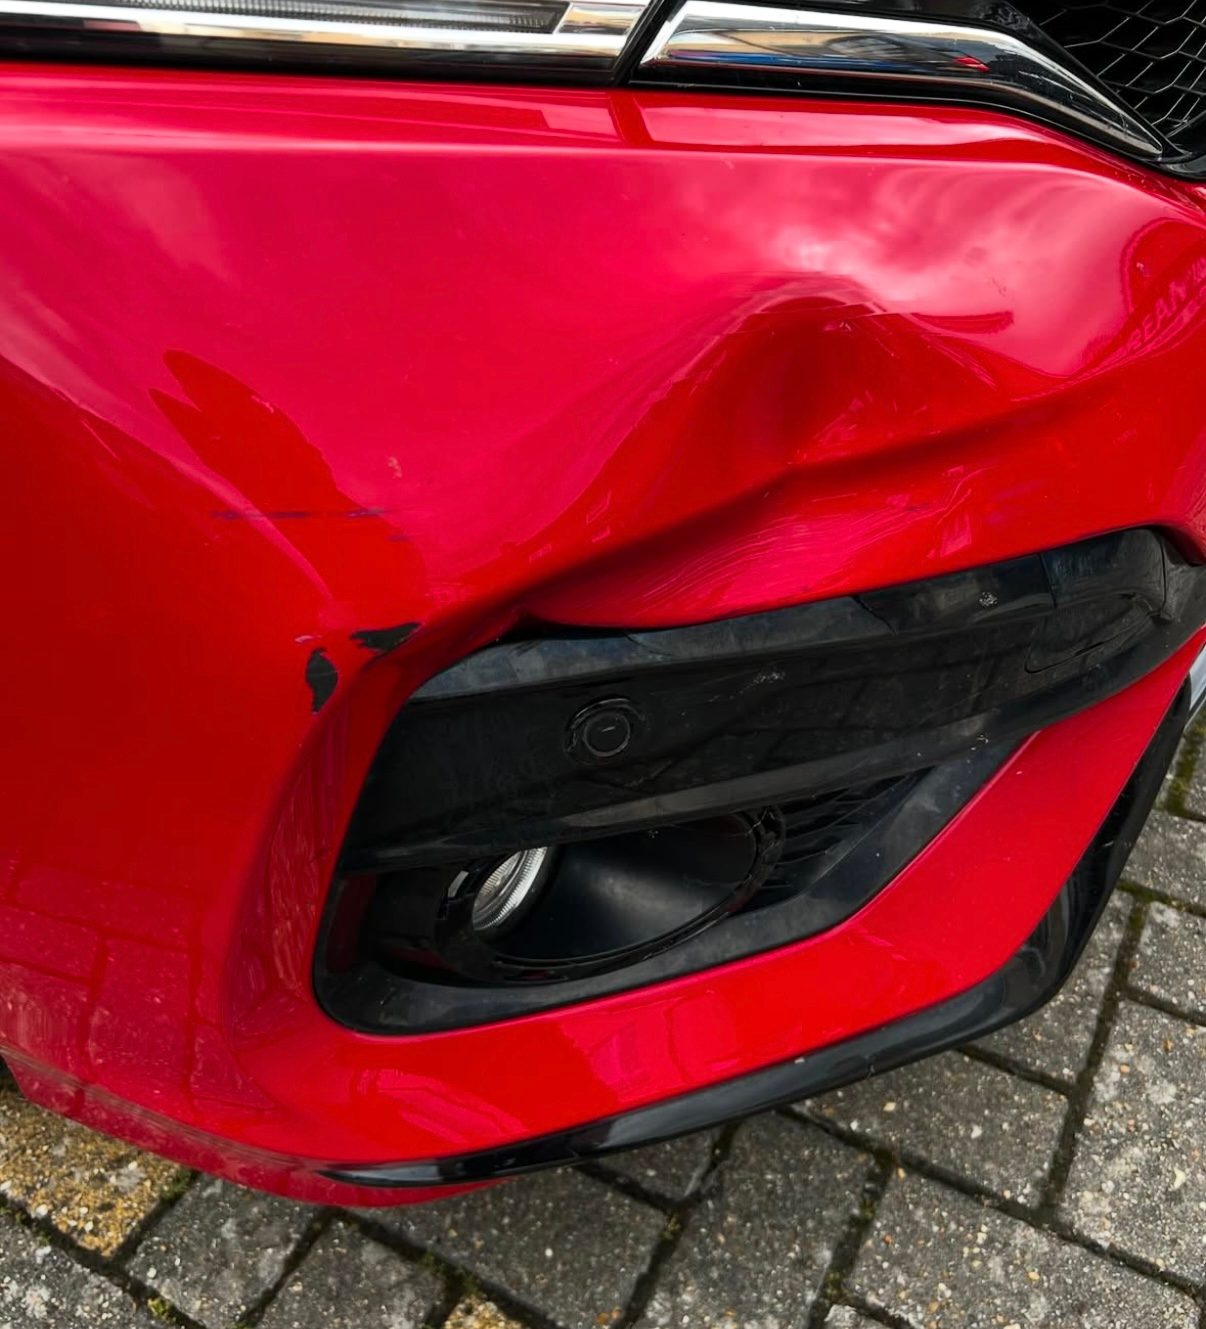
Fotografieren Sie den Schaden unmittelbar nach dem Ereignis aus mehreren Perspektiven und in gutem Licht. Notieren Sie Ort, Zeitpunkt und die vermutete Ursache so genau wie möglich. Eine vollständige Dokumentation erleichtert später die sachliche Einordnung des Schadens erheblich. Bewahren Sie außerdem alle Belege im Zusammenhang mit dem Ereignis sorgfältig auf.
Schadenarten, die typischerweise der Vollkasko zugeordnet werden
Die Vollkasko greift zusätzlich bei Schäden, die durch eigenes Fehlverhalten am Steuer entstehen. Dazu zählt etwa das Abkommen von der Fahrbahn, ein selbstverschuldeter Auffahrunfall oder ein Parkschaden ohne Fremdbeteiligung.
Auch mutwillige Beschädigungen durch unbekannte Dritte, bei denen kein Gegner ermittelt werden kann, werden häufig über die Vollkasko reguliert, da hier keine gegnerische Haftpflichtversicherung eintrittspflichtig ist. Ebenso zählen Schäden durch grobe Fahrfehler in der Regel zu diesem Bereich.
Auch Schäden, die während einer Fahrt unter erschwerten Bedingungen entstehen, etwa bei winterlicher Fahrbahn, werden in der Regel dieser Kategorie zugeordnet, sofern ein Fahrfehler die Ursache war. Die äußeren Bedingungen allein begründen keine andere Einordnung, wenn letztlich ein eigenes Fahrverhalten zum Schaden geführt hat.
Abgrenzung bei unklarer Verschuldensfrage
In der Praxis ist die Verschuldensfrage nicht immer eindeutig zu klären, etwa wenn der genaue Unfallhergang strittig ist oder mehrere Ursachen zusammenwirken. In solchen Fällen empfiehlt sich eine sorgfältige Dokumentation des Schadensbilds und der Umstände, damit die Einordnung sachlich nachvollzogen werden kann. Eine pauschale Einschätzung ohne Kenntnis aller Details ist in solchen Fällen kaum seriös möglich.
Auch bei Auffahrunfällen mit mehreren Beteiligten kann die Frage, wer welchen Anteil am Geschehen trägt, zunächst offen bleiben. Eine neutrale Aufnahme des Unfallhergangs, etwa durch die Polizei oder unabhängige Zeugen, erleichtert in solchen Situationen die spätere Klärung erheblich.
Warum die Einordnung im Einzelfall wichtig bleibt
Die hier beschriebenen Zuordnungen bilden lediglich eine allgemeine Orientierung und ersetzen keine individuelle Prüfung. Jeder Schadensfall weist Besonderheiten auf, die Einfluss auf die konkrete Bewertung haben können.
Insbesondere bei Mischschäden, bei denen mehrere Ursachen zusammenwirken, etwa ein Wildunfall mit anschließendem Abkommen von der Fahrbahn, ist eine differenzierte Betrachtung notwendig. Eine sachliche und vollständige Dokumentation des Schadens erleichtert in solchen Fällen die weitere Bearbeitung erheblich.
Grundsätzlich gilt, dass die Schadensursache und nicht die bloße Schadensart über die Zuordnung entscheidet. Eine fachliche Einschätzung des tatsächlichen Schadensbilds hilft dabei, die Situation realistisch einzuordnen.
Wer sich bei einem konkreten Schaden unsicher ist, sollte sich nicht allein auf eine grobe Einschätzung nach Schadensart verlassen, sondern den Sachverhalt vollständig schildern. Nur so lässt sich im Nachhinein nachvollziehen, welche Ursache tatsächlich vorlag und wie der Schaden einzuordnen ist.
Letztlich profitieren beide Seiten von einer sachlichen und vollständigen Schilderung des Ereignisses, da Rückfragen und Verzögerungen bei der Bearbeitung dadurch häufig vermieden werden. Eine gute Vorbereitung erleichtert somit den gesamten weiteren Ablauf.
Passende Leistung
Sie brauchen Unterstützung von einem Fachbetrieb? Hier finden Sie alle Details zu unserer Unfallinstandsetzung bei Teilkasko- und Vollkaskoschaeden.
Häufige Fragen
Was unterscheidet Teilkasko und Vollkasko grundsätzlich?
Gehört ein Wildunfall zur Teilkasko oder zur Vollkasko?
Werden Vandalismusschäden immer gleich behandelt?
Warum reicht eine grobe Einordnung nach Schadensart nicht aus?
Fragen zu Ihrem Schaden?
Lassen Sie ein unklares Schadensbild fachlich begutachten, bevor Sie die Schadensursache abschließend einordnen.
0152 0304 9970WhatsApp senden
SmartRepair-Expert24
Fachbetrieb für sanfte Karosserie- und Lackreparatur aus Querfurt. Seit 2019 entfernen wir Dellen, Hagelschäden und Lackschäden lackschonend und beraten ehrlich zur wirtschaftlichsten Lösung.